
个人股票配资 美元一涨, 黄金铜铝都慌了: 大宗商品牛市到了拐点?
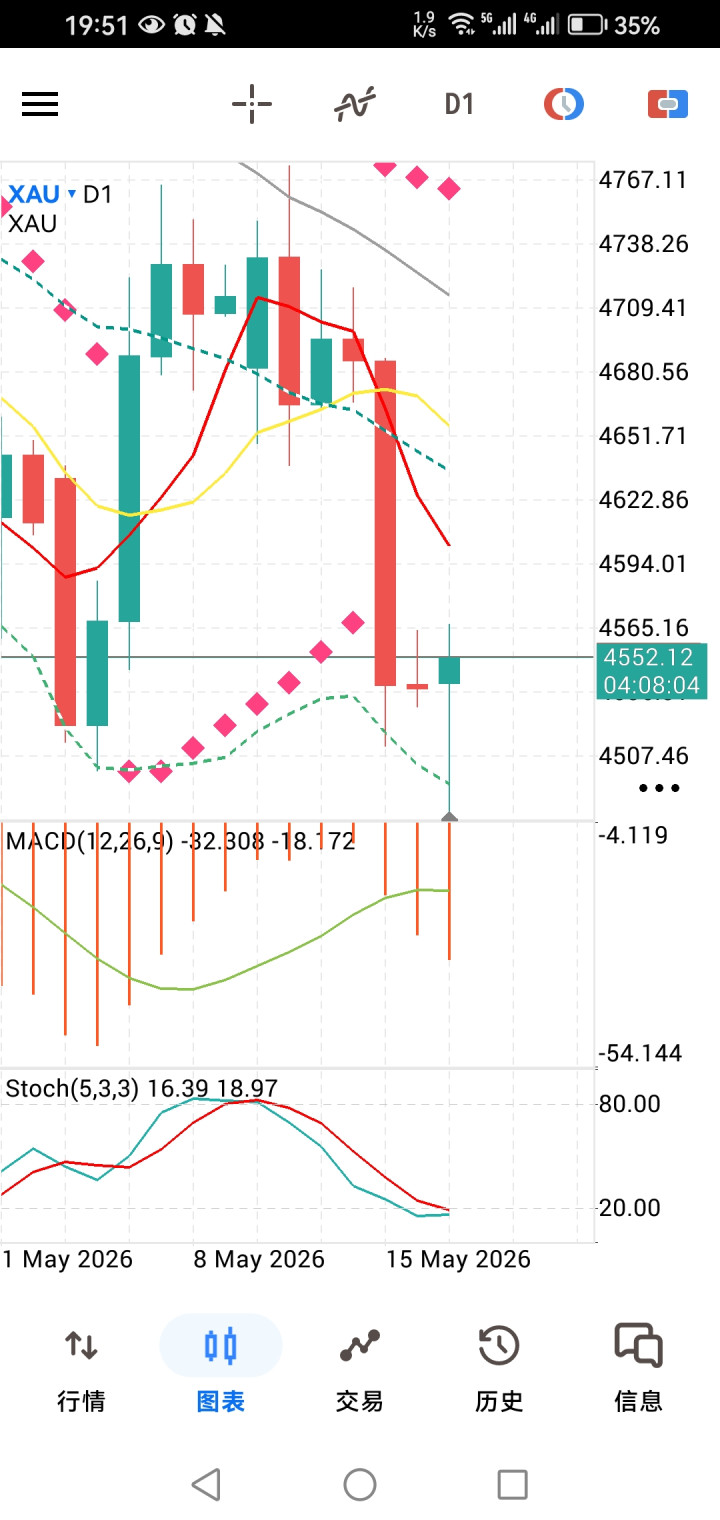
强势美元重新成为大宗商品市场最刺眼的变量。它像一只突然收紧的手,压住了黄金,也压住了铜、铝、锌等有色金属的估值弹性。最近黄金从高位回落,直接诱因正是美元走强、美债收益率上行以及降息预期退潮。路透数据显示,5月15日现货黄金一度跌至每盎司4557.61美元附近,当周跌幅约2.5%;5月18日金价虽小幅反弹,但仍受高利率预期压制。
美元之所以能压黄金,是因为黄金本质上不是一项会产生现金流的资产。美元利率越高,持有黄金的机会成本越高;美元越强,以美元计价的黄金对非美买家越贵。过去两年黄金之所以不断刷新高点,靠的是地缘风险、央行购金、财政赤字担忧和货币信用重估。现在美元与美债收益率同时反扑,市场首先会砍掉黄金中最拥挤的交易性溢价。
但这并不意味着黄金牛市被一击打穿。黄金已经不再只是“抗通胀资产”,更像是对全球信用体系不稳定的定价。世界黄金协会在2026年展望中指出,黄金2025年涨幅超过60%,背后不仅有美元走弱,也有央行和投资者增加配置的需求。当财政赤字、战争风险、储备多元化仍在发酵时,美元强势能制造回调,却未必能终结配置逻辑。
有色金属面临的压力更复杂。黄金怕高利率,有色金属还怕增长放缓。强势美元往往意味着全球流动性收缩,新兴市场货币承压,制造业补库变谨慎,金属需求被重新定价。铜被称为“铜博士”,就是因为它既反映工业周期,也反映金融条件。当美元上涨叠加高利率,铜价很容易从“新能源、AI电网、供给短缺”的长期叙事,回到“现实需求够不够”的短期拷问。
问题在于,当前有色金属并不是一个单纯由需求驱动的市场。铜的长期供给约束仍然真实存在。路透曾指出,铜价在2026年初升至每吨1.3万美元上方,背后既有关键矿产争夺,也有AI数据中心和电动车对电力金属需求的拉动。高盛也维持2026年铜价预测,并提醒硫酸供应、刚果和智利生产扰动可能影响铜供应。
这意味着强势美元对有色金属的打击,更像是估值层面的“压缩”,而不是基本面的“清零”。如果全球制造业同步走弱,铜、铝、锌的价格会承压;但如果供给扰动持续,而电网、数据中心、军工、新能源投资仍有韧性,价格下方就会有成本和库存托底。S&P Global也认为,尽管美元和高利率构成压力,铜价仍受到精矿紧张支撑。
真正需要警惕的不是美元强,而是美元强背后的原因。如果美元强来自美国经济韧性,那么工业金属未必崩,因为需求预期仍在;如果美元强来自避险、油价冲击和通胀反复,市场会担心美联储更久维持高利率,风险资产估值会被系统性压低。近期油价、债券收益率和美元同涨,正是后一种更危险的组合。
所以,答案不是强势美元一定会压垮黄金和有色,而是它会迫使市场重新区分“金融溢价”和“产业支撑”。黄金中靠降息预期堆起来的部分会被挤出,但央行购金与避险需求仍在;铜铝中靠情绪交易抬起来的部分会回落,但供给瓶颈和电气化需求仍会托住核心价格。美元可以制造一轮剧烈调整,却很难独自摧毁一轮由地缘、能源转型和资源稀缺共同推动的商品周期。
最终,强势美元不是黄金有色的终结者,而是一次压力测试。它会让没有基本面支撑的上涨退潮,也会让真正稀缺的资产露出底色。对投资者而言,最危险的不是价格下跌,而是在美元周期中误把短期流动性冲击,当成长期资源逻辑的崩塌。
通弘网提示:文章来自网络,不代表本站观点。